

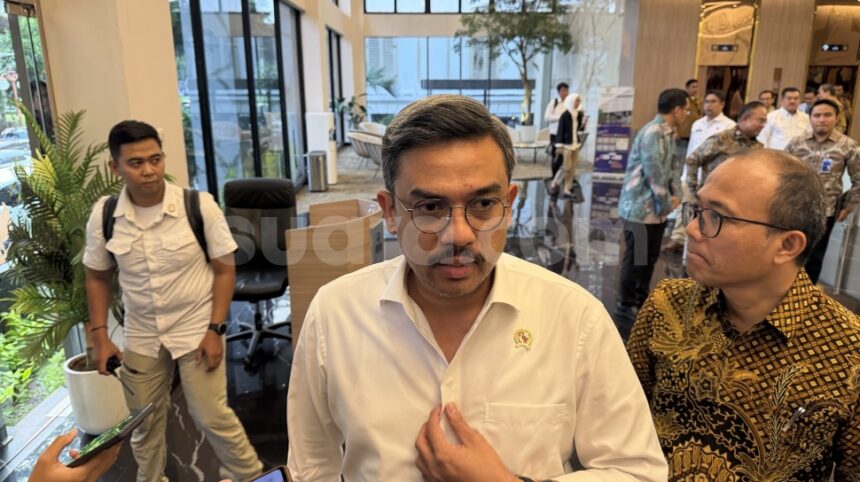

MediaMerdeka.com – Menteri Usaha Mikro, Kecil, dan Menengah (UMKM), Maman Abdurrahman, mengingatkan penyaluran pinjaman modal kepada UMKM tidak boleh dilakukan cuma bersama mengejar peningkatan nominal pembiayaan.
Sebab, apabila tersangka usaha tidak mampu menjual produknya, pembiayaan yang digenjot justru dapat berujung kredit macet.
Ia menerangkan, akses pembiayaan UMKM pada saat ini telah mencapai makin dari Rp1.500 triliun. Sementara itu, porsi pembiayaan UMKM masih berada di angka 16,8 persen, di bawah target RPJMN sekitar 25 persen dari total alokasi perbankan.
“RPJMN kita itu memerintahkan kurang makin 25 persen dari total alokasi perbankan kita, alokasi keuangan kita. Sampai pada hari ini kita baru tembus di angka 16,8 persen. Artinya masih kurang makin 8 persen lagi,” ujarnya dalam sambutan saat acara UMKM Finance Summit di Jakarta, Selasa (11/8/2026).
Menurut Maman, pihak pemerintah sebenarnya dapat mendorong Otoritas Jasa Keuangan (OJK) dan perbankan agar memperbesar penyaluran pembiayaan. Namun, ia menilai kebijakan tersebut tidak boleh cuma berorientasi pada pencapaian angka.
Sebab, tambahan pinjaman wajib diikuti kemampuan UMKM menghasilkan pendapatan dari kegiatan usacuma. Jika produk yang dihasilkan tidak laku, tersangka usaha justru akan kesulitan mengembalikan pinjaman.
“Saya rasa gampang sekali bila kita mau nekan OJK, nekan perbankan demi gimana caranya mereka naikkan itu akses pembiayaan. Tapi pertanyaannya, pada saat kita naikkan akses pembiayaan itu, nilai kita kini 1.500 triliun, lalu kita genjot sampai kurang makin 2.000 triliun, tapi bila misalnya UMKM-nya dia nggak dapat jual barangnya, akhirnya ujung-ujungnya kredit macet juga,” beber Maman.
Maman membeberkan, persoalan tersebut muncul lantaran seuntukan tersangka UMKM telah memperoleh modal, pelatihan, hingga dukungan demi meningkatkan kapasitas produksi. Namun, ketika produk berakhir dibuat, mereka menyikapi persoalan lain, yakni pasar.
“UMKM-nya telah kita kasih modal, kita berikan pelatihan, kita buka peningkatan kapasitas produksi bagaimana caranya mereka dapat produksi barang sebagus-bagusnya, namun yang jadi masalah pada saat dia telah produksi barang, dia mau jual ke pasar, barangnya nggak laku. Barangnya nggak laku,” jelasnya.
Ia menilai, kondisi pasar domestik menjadi salah satu persoalan yang wajib dibenahi. Produk UMKM wajib bersaing bersama barang impor yang masuk ke pasar Indonesia.
“Ya macam-macam, tapi faktor yang teramat besar merupakan pasar domestik kita becek. Pasar domestik kita dipenuhi bersama produk-produk barang impor. Yang mau nggak mau UMKM kita dihadapkan pada sebuah situasi dia wajib head-to-head bersama produk-produk barang luar,” ujar Maman.
Karena itu, Maman menilai peningkatan pembiayaan UMKM wajib dilakukan bersama bersama pembenahan di sisi hilir. Pemerintah tidak cukup cuma mengonfirmasi tersangka usaha memperoleh modal, namun juga perlu memperhatikan pasar untuk produk yang mereka hasilkan.
Ia khawatir apabila pembiayaan terus digenjot tanpa memperhatikan kondisi tersebut, persoalan akhirnya tidak cuma akan berdampak kepada tersangka UMKM, namun juga kepada perbankan.
“Ujung-ujungnya NPL-nya naik, akhirnya problem sosial. Nah, bila yang datang ke perbankan urusannya cuman urusan kredit macet, tapi bila UMKM datang ke Keaparatur negara kementerianan UMKM, urusannya problem sosial,” kata Maman.
Menurut dia, kredit macet pada UMKM juga dapat berkembang menjadi persoalan sosial di tengah masyarakat sekitar. Karena itu, pihak pemerintah perlu menyaksikan pertumbuhan UMKM secara makin luas, bukan sekadar berdasarkan jumlah pembiayaan yang disalurkan.
“Artinya dalam kesempatan pada hari ini, saya juga ingin coba mengawali kita menyaksikan dari sejumlah perspektif yang itu tidak cuma sekadar dilihat dari aspek pembiayaan. Dan itu saling berkaitan bersama seluruh aspek,” tuturnya.
Artikel ini telah tayang di sumber aslinya. Baca selengkapnya di Sini